SCENARIO 15·財務·データ解釈
毎月、費用実績と予算を照合し、勘定科目ごとに差異の原因を確認
月次決算後、財務担当者は各部門・各勘定科目の費用実績と予算をまとめて差異を計算し、予算超過や乖離の大きい項目を特定したうえで、部門責任者に説明を求めます。
差異自体は計算できますが、時間がかかるのは照合と追跡です。実績と予算では勘定科目の基準が異なる場合があり、対象期間も一致させる必要があります。差異を特定した後も、どの明細が原因かを確認しなければなりません。基準が揃っていなければ算出した差異の信頼性がなくなり、その後の説明も不正確になります。
ひと目でわかる
これまでのやり方
- 費用実績と予算を出力
- 科目を揃えて差異を計算
- 伝票明細で発生元を確認
- 部門責任者に原因説明を依頼
つまずく点
実績と予算では勘定科目の基準が異なる場合があり、事前に揃えなければ算出した差異は信頼できません。差異を特定した後も伝票を1件ずつ確認し、原因となった取引を調べる必要があります。
AI Agent に任せた後
- 費用実績と予算を出力
- 科目を揃えて差異を計算
- 伝票明細で発生元を確認
- 部門責任者に原因説明を依頼人による承認
勘定科目の照合、差異の計算、伝票に戻って主な発生元を特定する作業は AI Agent が処理します。各科目について予算と実績の金額を記載し、原因とその後の調整要否は財務担当者と部門責任者が判断します。
これまでのやり方
- 01当月の費用実績データと予算データを出力
- 02勘定科目と対象期間を揃え、各科目の差異を計算
- 03予算超過や乖離の大きい項目を抽出し、明細に戻って原因となった取引を確認
- 04差異分析をまとめ、部門責任者に原因の説明を依頼
| 部門 | 勘定科目 | 実績金額 |
|---|---|---|
| ≠製造部 | 修繕費 | 128,000 |
| 製造部 | 水道光熱費 | 197,000 |
| !営業部 | 出張旅費 | 71,000 |
| !営業部 | 交通費 | 23,000 |
| ≠営業部 | 広告宣伝費 | 96,000 |
| 営業部 | 交際費 | 40,800 |
| ≠管理部 | 研修費 | 45,000 |
| 管理部 | 文具用品費 | 9,500 |
| 部門 | 予算科目 | 9月予算 |
|---|---|---|
| ≠製造部 | 修繕費 | 60,000 |
| 製造部 | 水道光熱費 | 180,000 |
| !営業部 | 出張旅費 | 80,000 |
| !営業部 | (予算に交通費科目がないため、注記に従って前行の出張旅費に含める) | |
| ≠営業部 | 広告宣伝費 | 150,000 |
| 営業部 | 交際費 | 45,000 |
| ≠管理部 | 研修費 | 30,000 |
| 管理部 | 文具用品費 | 8,000 |
AI Agent に任せた後
- 01すること勘定科目を照合基準実績の勘定科目を予算科目に対応付け、名称や対象範囲が異なる箇所について、対応方法と根拠を記載します成果物勘定科目の対応説明
- 02すること差異を計算基準部門・科目別に予算、実績、差異金額、差異率を記載し、双方の金額を示して直接検算できるようにします成果物全科目の予実対比表
- 03すること説明が必要な項目を抽出基準差異率と差異金額の両方が会社所定の基準を超えた場合のみ対象とし、片方の条件だけを満たす項目は別途一文で示します成果物説明が必要な項目一覧
- 04すること伝票から主な発生元を特定基準各項目について金額が最大の伝票を1~2件特定し、伝票番号、日付、摘要、金額を記載します。伝票で確認できる事実のみを記載し、原因は推測しません成果物差異説明の初稿。原因とその後の対応は財務担当者と部門責任者が判断
- 人による承認
- 差異説明の初稿を財務担当者と部門責任者に渡します。AI Agent は勘定科目の照合、差異の計算、発生元の特定を担当し、差異の原因とその後の対応は財務担当者と部門責任者が判断します。
- 使用するプラットフォーム機能
- スキル、連携
データ解釈タスクでは、データ項目の定義を統一し、すべての数値を元データまで遡って検算できるようにすることを推奨します。AI は問題の理解、分類、説明を担当します。顧客の現場でよく見られる失敗要因は、帳票間で日付、通貨、勘定科目が揃っていないことと、分析結果を元の明細と照合していないことです。
画面は繁体字中国語版のものです。
01費用実績と予算をアップロード
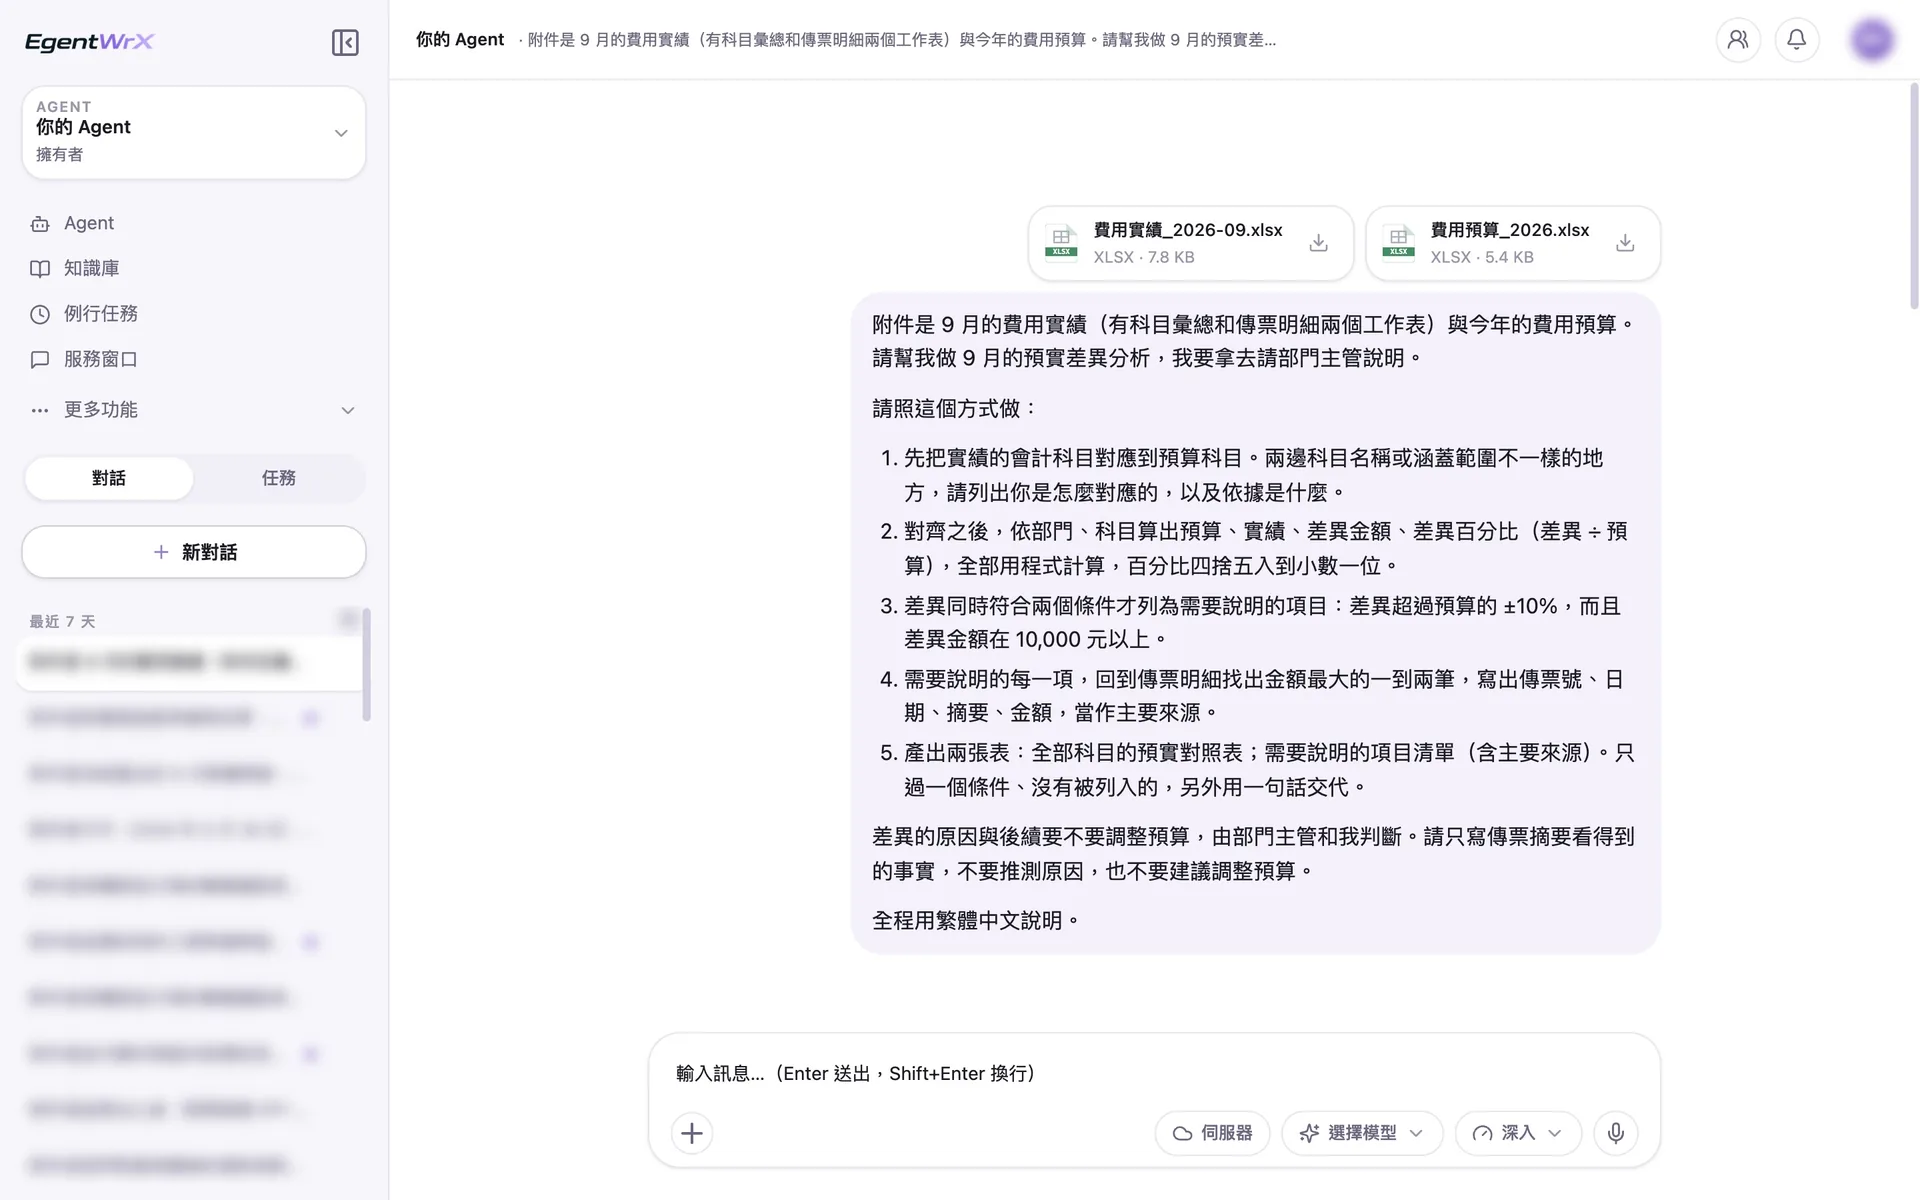
- 19月の費用実績(集計と伝票明細)と当年度の費用予算をアップロードします。
- 2最初に勘定科目を予算科目へ対応付け、根拠を説明します。
- 3差異が ±10% を超え、かつ金額が 10,000 元以上の場合のみ説明が必要です。
- 4原因を推測せず、予算調整も提案しません。
02実行プロセス
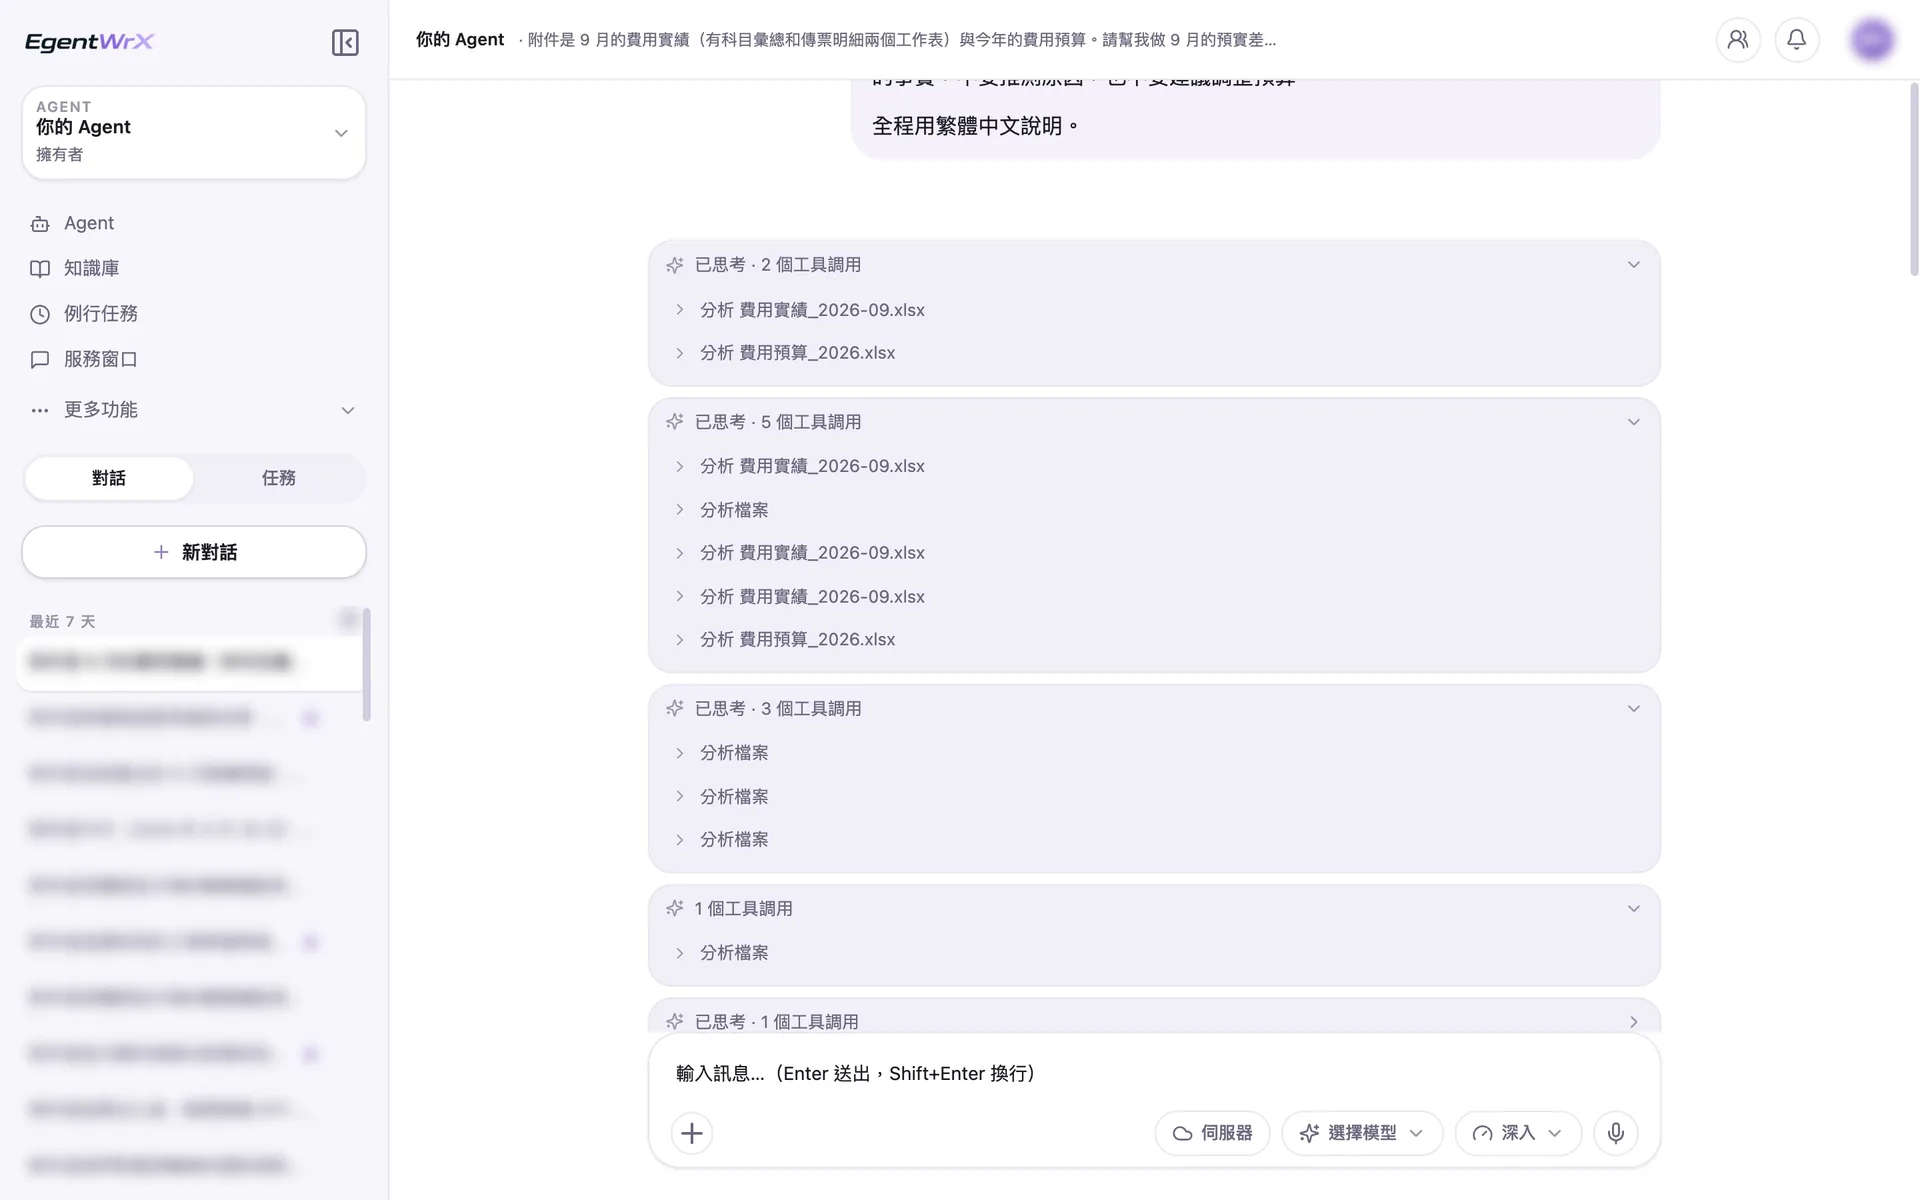
- 1最初に実績ファイルと予算ファイルを分析します。
- 2各表を読み取り、双方の勘定科目名を照合します。
- 3勘定科目の対応付けを適用して差異を計算し、伝票に戻って主な発生元を特定します。
03勘定科目の対応と予実対比
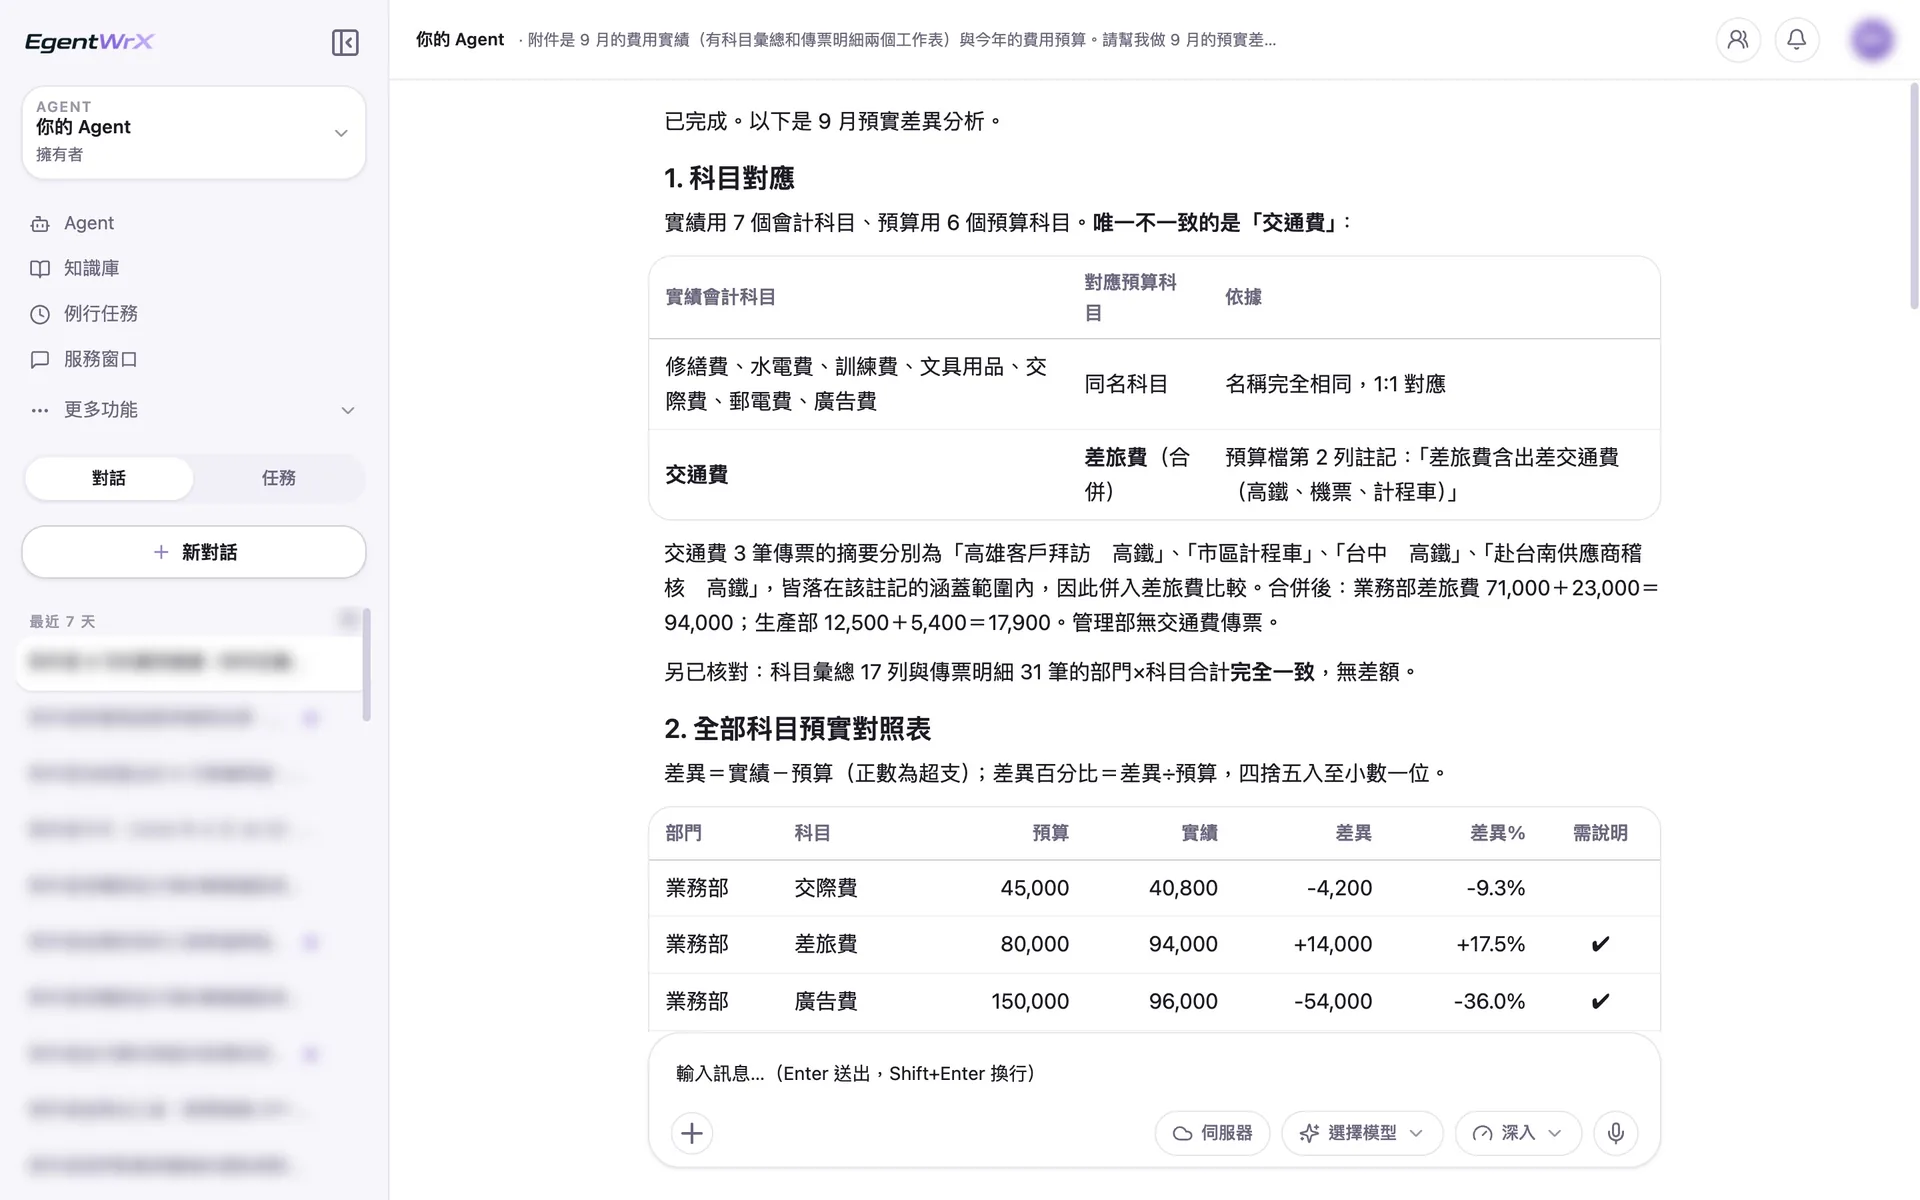
- 1双方で一致しない科目は交通費のみです。
- 2予算ファイルの注記に従い、交通費を出張旅費に含めて比較します。
- 3合算後、営業部の出張旅費は 94,000 元です。
- 4予実対比表で説明が必要な科目を示します。
04説明が必要な4項目
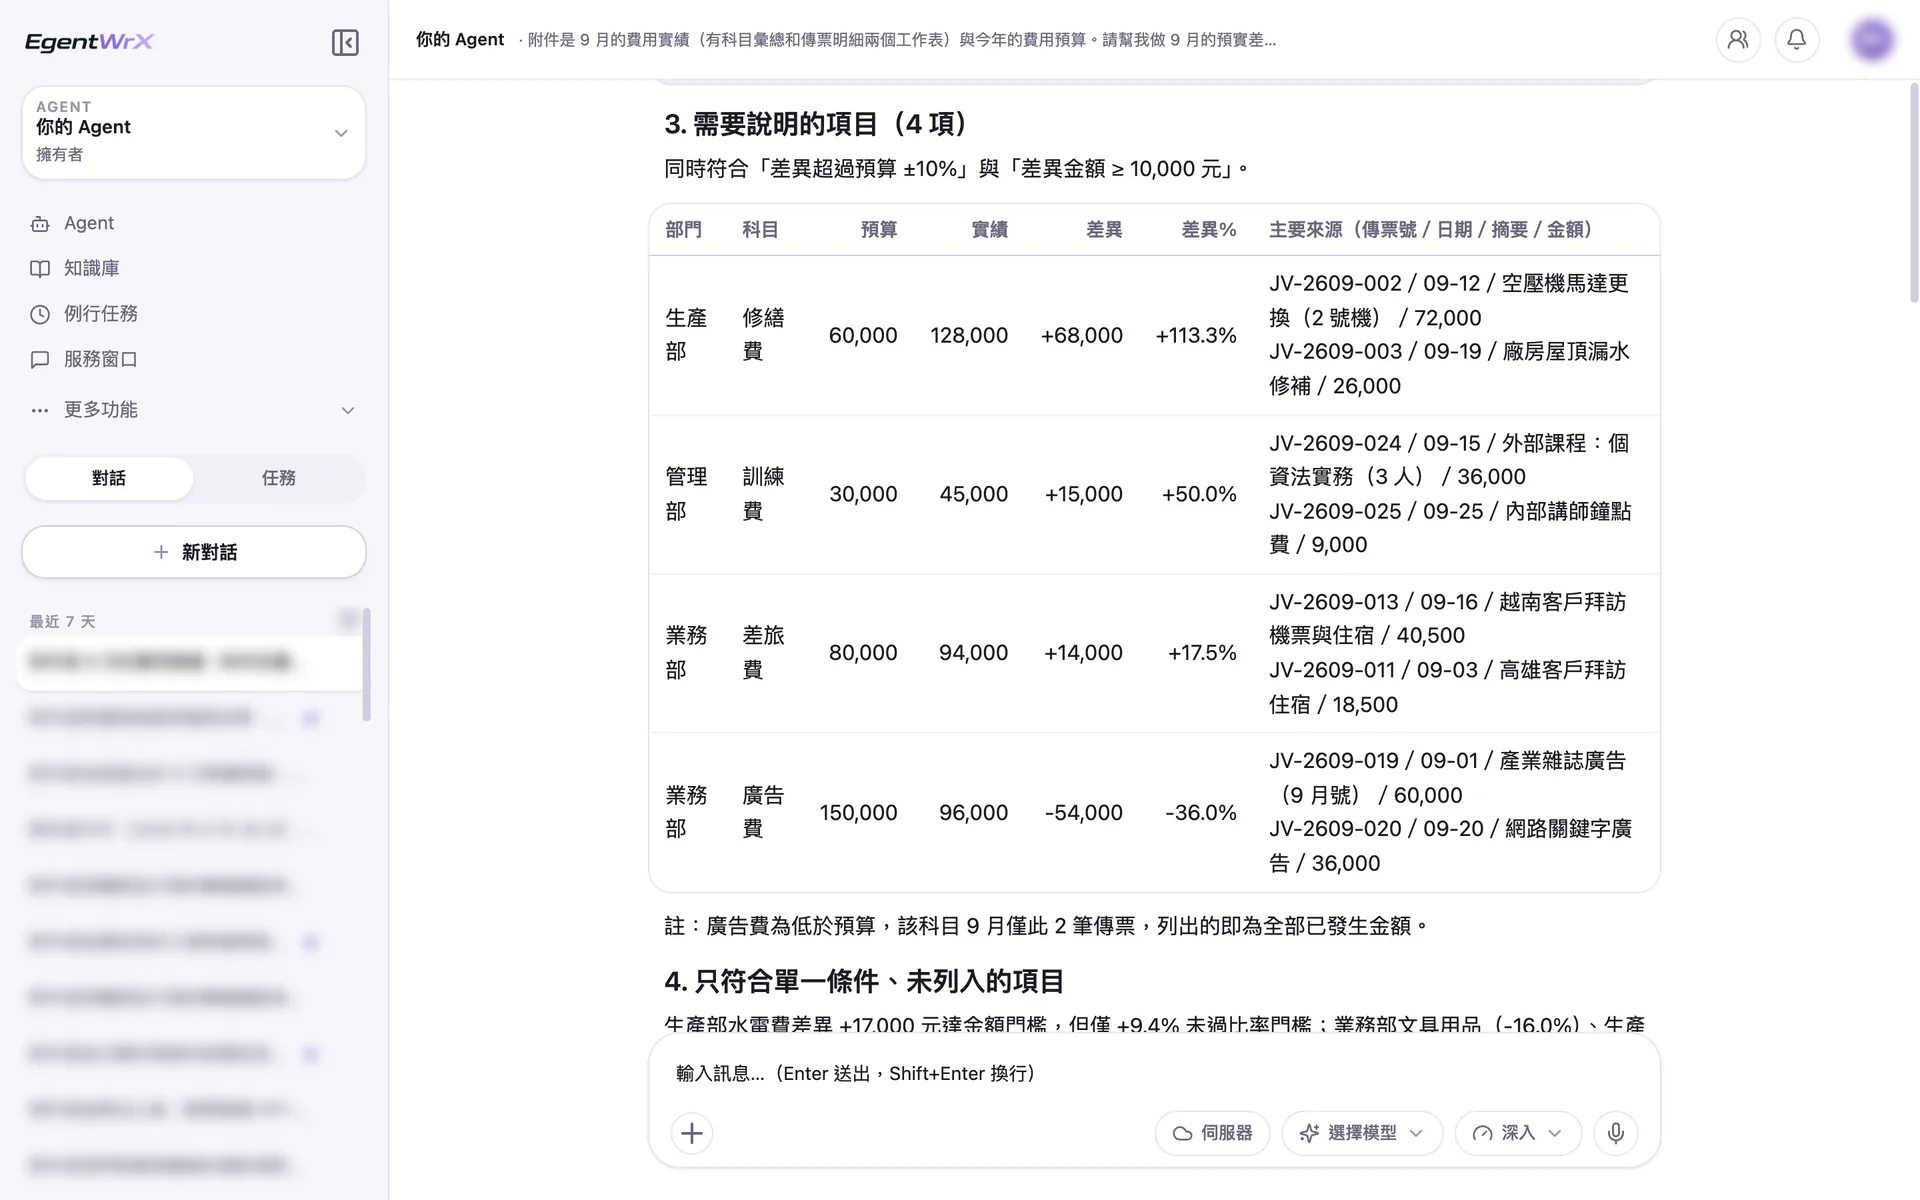
- 12つの条件を両方満たした場合のみ、説明が必要な一覧に含めます。
- 2各項目について伝票に戻り、金額が最大の1~2件を主な発生元として記載します。
- 3出張旅費に交通費を含めると、基準を超えます。
- 4広告宣伝費も予算を 36% 下回っているため対象とし、伝票で確認できる事実のみを記載して原因は推測しません。
数値
毎月の削減時間は推定 2 至 6 時間
出典:Intellicon Solutionsが支援した自動車部品メーカー1社(社名非公開)
よくある質問
- 実績と予算で勘定科目が異なる場合、どのように揃えますか?
- 双方の勘定科目の対応ルールを整理して AI SOP に記載し、そのルールに従って照合します。AI に毎回判断させるのではなく、基準を固定することで毎月の差異を比較できるようにします。
- AI Agent は差異の原因を説明しますか?
- 説明の初稿を作成します。AI Agent は明細に戻って差異の主な発生項目を示しますが、差異の背景にある原因と対応の要否は、引き続き財務担当者と部門責任者が判断します。初稿は検討の出発点です。
- 予算超過の基準は自社で設定できますか?
- 設定できます。一定の金額や比率を超えた場合など、会社の管理要件に応じて基準を定めます。ルールに記載すれば、AI Agent は毎月同じ基準で項目を抽出します。基準を変更する場合はルールを修正します。
社員一人ひとりに AI の分身を持たせませんか。
コンサルタントより速やかにご連絡いたします。